In questa guida mettiamo a disposizione un fac simile scrittura privata piano di rientro Word e PDF.
Indice
Come Compilare una Scrittura Privata Piano di Rientro
Una scrittura privata di piano di rientro è l’accordo con cui debitore e creditore ridefiniscono tempi e modalità di pagamento di un debito già esistente. È uno strumento semplice ma molto incisivo, perché mette ordine al rapporto, cristallizza quanto è dovuto, sospende la conflittualità e, se redatto con accortezza, riduce drasticamente il rischio di nuove contestazioni.
Per iniziare bisogna chiarire la natura del documento. Un piano di rientro non crea un nuovo debito: riconduce a disciplina pattuita un’obbligazione preesistente. Perché abbia utilità probatoria forte, il testo deve contenere una ricognizione esplicita del debito, con indicazione dell’importo complessivo, del titolo da cui deriva e della data a cui tali importi sono riferiti. Una ricognizione scritta firmata vale come presunzione dell’esistenza del debito e, soprattutto, costituisce atto idoneo a interrompere la prescrizione e a farla decorrere nuovamente dalla data della sottoscrizione. Inserire questa ricognizione non è un vezzo redazionale ma il centro giuridico del piano di rientro.
Fondamentale è la certezza, liquidità ed esigibilità delle somme. L’importo deve essere determinato o determinabile in base a criteri aritmetici chiari. Quando ci sono accessori come interessi, spese o penali, occorre specificarne natura, base di calcolo e decorrenza, distinguendo tra interessi corrispettivi, moratori ed eventuali penali di ritardo. I tassi non possono superare le soglie antiusura e vanno sempre espressi in termini annui, con l’indicazione del regime di calcolo. È prudente evitare forme di anatocismo non consentito e chiarire che eventuali interessi di mora maturano solo in caso di inadempimento del piano. Nei rapporti con consumatori conviene semplificare: rate chiare, scadenze calendariali, nessuna formula ambigua.
La scrittura deve stabilire poi il numero delle rate, l’importo di ciascuna, le scadenze, il mezzo di pagamento e il conto di accredito, oltre alla regola di imputazione dei pagamenti tra capitale, interessi e spese. È utile fissare la data iniziale e una data “di fotografia” del debito, così da evitare discussioni su maturazioni intermedie. Se si ammettono sospensioni o slittamenti, conviene delimitare tempi, condizioni e conseguenze, spiegando se la proroga è automatica o subordinata a una richiesta motivata del debitore. Una clausola classica è la decadenza dal beneficio del termine: se il debitore salta un certo numero di rate o è in ritardo oltre una soglia prefissata, il residuo diventa immediatamente esigibile. La clausola deve essere trasparente e proporzionata, con tempi e soglie misurabili, e dovrebbe coordinarsi con un avviso di messa in mora e un termine di grazia minimo per rimediare. Prevedere inoltre come verranno computati gli interessi di mora sul residuo, da quando decorrono e come si conteggiano le eventuali spese di recupero. Il creditore può impegnarsi a sospendere o rinunciare temporaneamente a iniziative esecutive, ma raramente rinuncia definitivamente a garanzie o diritti se non a fronte di integrale adempimento. È allora utile pattuire che l’eventuale rinuncia a iniziative giudiziali è condizionata alla regolarità dei pagamenti, mentre il debitore, dal canto suo, rinuncia alle eccezioni già sollevate fino a quel momento salvo quelle di ordine pubblico. Se si tratta di accordo “saldo e stralcio”, occorre dirlo apertamente, indicare l’importo concordato in chiusura, le condizioni di pagamento, gli effetti liberatori e la sorte di eventuali garanzie al buon esito, chiarendo che, senza pagamento integrale nei tempi, il creditore può considerare nullo lo stralcio e riprendere azioni per l’intero.
Importante è il tema delle garanzie. Un piano di rientro “nudo” obbliga solo al pagamento dilazionato; aggiungere garanzie personali (fideiussione) o reali (pegno, ipoteca) può renderlo davvero efficace. La fideiussione va sottoscritta da un terzo identificato, con impegno espresso a garantire secondo lo schema prescelto e con dichiarazioni sulla conoscenza del debito e del piano; le garanzie reali richiedono forme e adempimenti propri. Se non si introducono nuove garanzie, la scrittura dovrebbe almeno confermare la persistenza di quelle esistenti e chiarire che la loro eventuale liberazione avverrà solo al pagamento finale.
Una semplice scrittura privata, anche perfetta, non è di per sé un titolo esecutivo: per agire in via forzata occorre normalmente un atto pubblico o una scrittura privata con sottoscrizioni autenticate che contenga un’obbligazione di pagamento certa, liquida ed esigibile, oppure un titolo di credito (cambiale, assegno) o una decisione del giudice. Se l’interesse del creditore è avere un “paracadute” immediato in caso di nuovo inadempimento, è opportuno valutare l’autentica notarile della scrittura o l’uso di cambiali a garanzia; in alternativa si può prevedere l’impegno del debitore a rilasciare un titolo di credito in bianco nei limiti consentiti e con tutele contro abusi, benché questa soluzione richieda particolare cautela. In mancanza di un titolo, il piano resta pienamente valido ma, se salta, impone al creditore di ottenere prima un provvedimento giudiziale.
Se il creditore è un professionista o una società, deve trattare i dati personali del debitore in modo conforme alla normativa, fornendo o aggiornando l’informativa e limitando le comunicazioni a canali adeguati; la scrittura può ricordare recapiti e modalità di contatto accettate per solleciti, evitando pratiche di pressione illecite. Per i debiti di consumo si raccomandano linguaggio semplice, evidenza dei costi, assenza di spese opache e disponibilità a concordare soluzioni sostenibili. La scrittura dovrebbe riportare i dati completi delle parti, il riferimento certo al debito originario, la cronologia dei pagamenti già effettuati, i criteri di calcolo del residuo e un prospetto riepilogativo che diventa l’allegato contabile del piano. È utile prevedere che ogni pagamento sia tracciato, che le ricevute o le quietanze siano scambiate in un formato definito e che eventuali comunicazioni modificative avvengano per iscritto con modalità che attribuiscano data certa. La numerazione delle pagine, la firma su ogni pagina e l’allegazione di documenti d’identità aiutano a prevenire disconoscimenti. La registrazione fiscale non è obbligatoria, ma può attribuire data certa e torna utile “in caso d’uso”; l’eventuale imposta di registro, se dovuta, va gestita nella clausola spese.
In chiusura è bene ricordare che un piano di rientro efficace combina chiarezza sulle somme e sui tempi, regole eque sull’inadempimento, corretta gestione di interessi e spese, eventuali garanzie proporzionate e una forma che, se serve, consenta l’esecuzione rapida. Dal lato del debitore è fondamentale non firmare importi o tassi non compresi e conservare traccia dei versamenti; dal lato del creditore è decisivo scrivere in modo semplice, coerente con la normativa, e scegliere se puntare su uno strumento probatorio “forte” (autentica, titolo) o su una soluzione più leggera ma comunque idonea a interrompere la prescrizione e a rimettere su binari il rapporto. Una buona scrittura privata non è solo carta: è il progetto operativo che riporta il debito all’interno di confini sostenibili e, proprio per questo, tutela entrambe le parti.
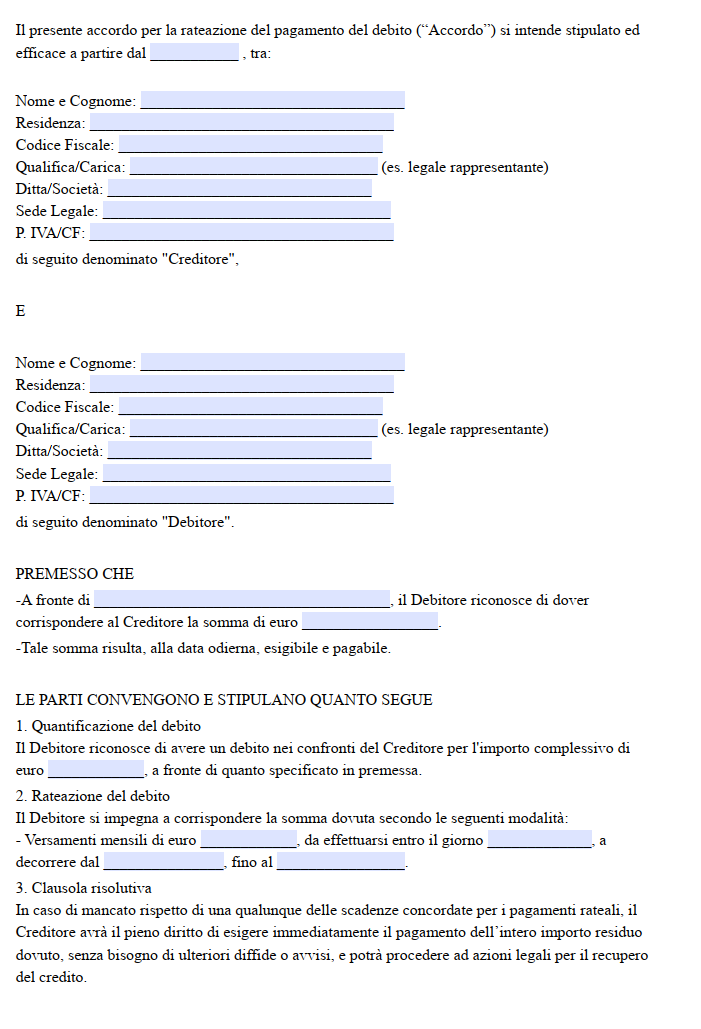
Fac Simile Scrittura Privata Piano di Rientro Word
Il modello scrittura privata piano di rientro presente in questa sezione è in formato Doc e può quindi essere scaricato e modificato in modo semplice e veloce.
Modello Scrittura Privata Piano di Rientro PDF Editabile
Il fac simile scrittura privata piano di rientro PDF può essere scaricato e compilato con i dati mancanti.